


El caso argentino: cuando la desregulación y libre mercado devuelven el dinamismo al GLP
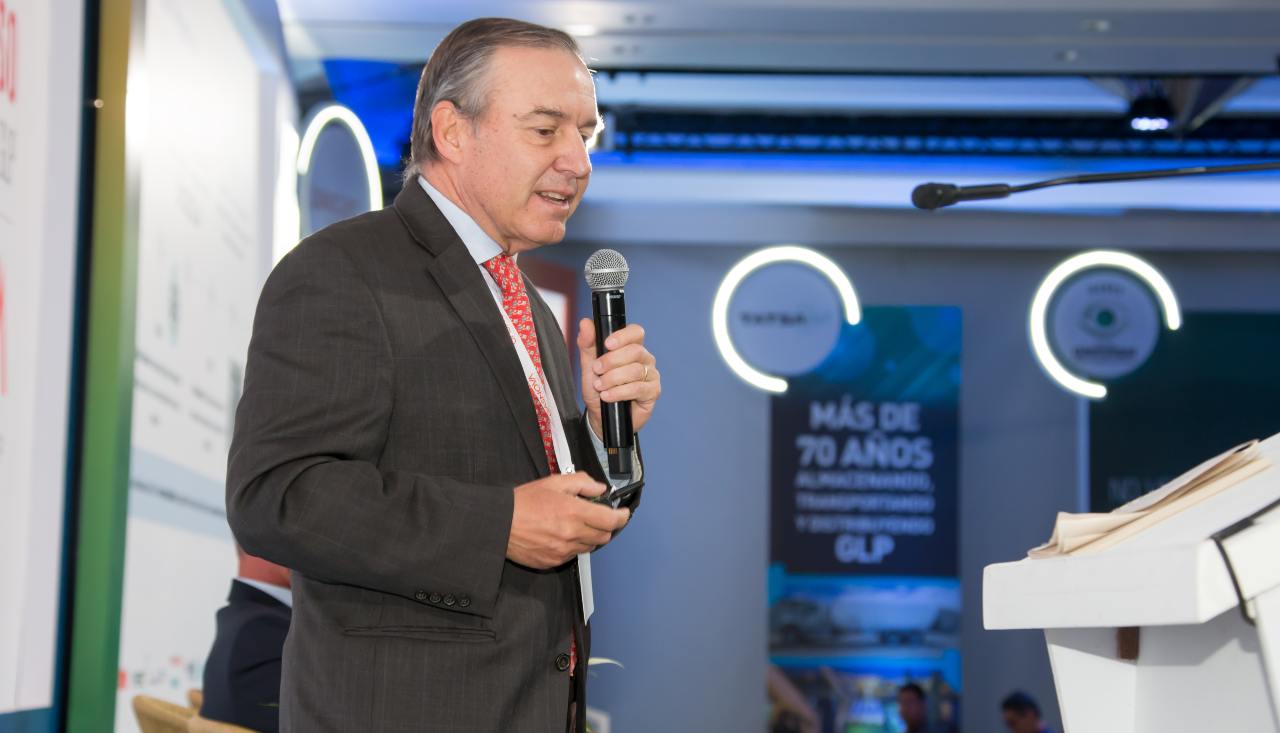
En el marco del 8° Congreso Internacional de GASNOVA, Pedro Cascales, presidente del CEGLA, expuso el proceso de transición argentino desde un esquema de tarifas intervenidas hacia una apertura total de precios y cupos, evidenciando cómo el fin de las distorsiones artificiales no trajo el caos inflacionario previsto, sino un renacer de la inversión técnica, la competitividad de marca y la seguridad.
Bogotá, 22 de septiembre, 2026. En el auditorio del 8° Congreso Internacional del GLP, el contraste entre dos realidades energéticas sudamericanas quedó trazado con precisión quirúrgica. Mientras Colombia debate con apremio alternativas frente a la contracción paulatina de sus reservas tradicionales y la inevitable dependencia de energéticos importados, Argentina exhibió una trayectoria que parece el reflejo inverso de esa curva de incertidumbre. La intervención de Pedro Cascales, presidente de la Cámara de Empresas Argentinas de Gas Licuado (CEGLA), no se limitó a reseñar el éxito productivo de su nación, sino que profundizó en una variable aún más sensible para los agentes del sector: los efectos reales, medibles y desmitificados de liberar por completo el mercado y los precios del Gas Licuado del Petróleo tras dos décadas de férrea regulación gubernamental.
Para comprender la envergadura del viraje, Cascales situó a la audiencia en el año 2010, una época en que el país austral enfrentaba un escenario alarmantemente similar al que hoy desafía a diversas naciones andinas: reservas remanentes que apenas alcanzaban para siete años en petróleo crudo y cerca de quince en gas natural, con una inminente proyección de desabastecimiento interno. No obstante, la confirmación de la formación no convencional de Vaca Muerta transformó esa debilidad estructural en un portafolio de abundancia inédito. Hoy, con la segunda reserva planetaria de gas no convencional y la cuarta en petróleo, las estimaciones técnicas proyectan un horizonte superior a doscientos años de autonomía en gas y líquidos asociados.
Sin embargo, el líder gremial se apresuró a desarticular la idea de que la geología privilegiada opera milagros de forma aislada. Detrás del auge extractivo subyace una curva de aprendizaje y optimización operativa de más de una década, que logró desplomar el costo de perforación y terminación por pozo de una banda inicial de entre 17 y 20 millones de dólares a rangos de 5 a 7 millones, alcanzando costos de extracción altamente competitivos a nivel global, de entre 2,5 y 3,5 dólares por millón de BTU. Esta maduración tecnológica se vio blindada institucionalmente por instrumentos como el Régimen de Incentivos para Grandes Inversiones (RIGI), una herramienta que ofrece estabilidad fiscal a treinta años, libre acceso al mercado cambiario, exenciones en la importación de bienes de capital y garantías irrestrictas para la remisión de dividendos, condiciones indispensables para captar el cuantioso capital que demanda el upstream.
En esa dinámica, el gas licuado ocupa un protagonismo singular. Empleando una metáfora industrial diáfana, Cascales equiparó la explotación hidrocarburífera con una carpintería de gran escala: «Nuestra carpintería produce muebles, que son básicamente gas seco y crudo, pero genera una inmensa cantidad de aserrín noble: mucho GLP y líquidos asociados». Si en el pasado el procesamiento de gas natural argentino arrojaba un rendimiento cercano al 7% de GLP, los pozos de Vaca Muerta entregan hoy entre un 20% y un 30% de estos líquidos. El resultado es una producción consolidada de 3,3 millones de toneladas métricas anuales, donde el 80% emana del acondicionamiento del gas y sólo el 20% de refinerías. Con una demanda doméstica que absorbe el 48% de ese volumen (1,2 millones de toneladas en el segmento fraccionado y granel), el 52% restante se orienta a una exportación en ascenso que hoy llega a 1,7 millones de toneladas y que, según las proyecciones expuestas, escalará a 5 millones en el próximo cuatrienio, 7,1 millones en 2035 y 8,2 millones de toneladas para 2040, ampliando sus despachos desde la órbita regional hacia plazas en África, India y China.
El foco más enriquecedor para el ecosistema empresarial congregado por GASNOVA radicó, sin duda, en la disección de la cadena de distribución minorista. En Argentina, el 40% de los habitantes —equivalente a 4,9 millones de hogares de un universo de 12,2 millones— depende cotidianamente del gas envasado. Un parque de entre 20 y 22 millones de garrafas activas, atendido por 119 plantas fraccionadoras y operado por 24 compañías (donde cuatro actores concentran cerca del 80% de la cuota: Extragas, YPF Gas, Amarilla Gas y Cañuelas/Italgas), exige un compromiso permanente de capital. Solo el cumplimiento de la norma técnica que impone la recalificación obligatoria de cilindros cada diez años demanda una inyección anual recurrente no inferior a los 40 millones de dólares.
Sobre este andamiaje recayó durante casi dos décadas un esquema regulatorio asfixiante amparado en la premisa estatal de que «toda necesidad es un derecho», desconociendo que las demandas sociales son infinitas y que los subsidios indiscriminados terminan erosionando la base productiva. Durante ese lapso, el Estado fijó arbitrariamente precios y márgenes en cada eslabón. En el caso del butano para cilindros, la paridad teórica de exportación referenciada a Mont Belvieu fue desestimada por resoluciones burocráticas que obligaban al productor primario a liquidar su molécula a menos del 25% de la cotización internacional. La intervención no se detuvo allí: se dictaron cupos rígidos de tonelaje mensual y se impusieron bocas de carga específicas, privando a fraccionadores y distribuidores de todo margen de maniobra logística o comercial y congelando las inversiones en renovación de activos.
Frente a ese panorama de obsolescencia acumulada, la actual administración gubernamental ejecutó, apenas sesenta días después de iniciar su mandato, un plan de liberación integral estructurado en tres tiempos. Primero, se sinceraron los precios de referencia para recuperar los costos operativos elementales; en una segunda etapa, se removieron los techos obligatorios al tramo distribuidor manteniendo un ancla transitoria en la boca de producción; finalmente, se consumó la desregulación plena: libertad absoluta de tarifas a lo largo de toda la cadena, supresión de cuotas de despacho y desmantelamiento de las barreras de entrada para permitir el ingreso de nuevos competidores y contratos exportadores a largo plazo.
Lejos de desatar la espiral de precios descontrolados vaticinada por los detractores de la apertura, las cifras presentadas por el titular de CEGLA evidenciaron una notable racionalidad económica. Una garrafa de 10 kilogramos, cuyo valor regulado se ubicaba en 8.500 pesos al momento de iniciar la reforma, convergió hacia junio de 2026 en torno a los 23.500 pesos. Si se ajusta la cifra inicial por el índice de inflación general verificado en idéntico periodo —que arrojaba un equivalente teórico de 23.000 pesos—, se comprueba que el mercado absorbió el severo retraso acumulado del productor y estabilizó su cotización prácticamente al ritmo de la inflación promedio.
Esta contención orgánica se explicó a través de dos factores de competencia decisivos. En primer término, la intensa rivalidad comercial entre fraccionadoras, donde la lealtad y el prestigio de marca adquirieron por primera vez un rol diferenciador que permite al consumidor premiar la calidad del servicio. En segundo lugar, y de manera crucial, la desregulación del GLP coincidió con el desarme simultáneo de los subsidios estatales a las tarifas de energía eléctrica y gas natural por red —subsidios que drenaban un déficit fiscal anual superior a los 10.000 millones de dólares—. Al encarecerse y sincerarse los energéticos sustitutos, el sistema restituyó los precios relativos naturales de la matriz, evitando que el GLP quedara en desventaja artificial.
A la par de esta liberación general, el amparo a los sectores vulnerables no se desvaneció, sino que se depuró de distorsiones: el antiguo esquema de transferencias ciegas o precios subsidiados a la oferta mutó hacia un subsidio enfocado a la demanda, acreditado únicamente ante la compra efectiva del cilindro y cubriendo aproximadamente la mitad del valor del envase.
El balance inmediato que deja esta transformación en el terreno corporativo resulta revelador. Al restringirse la tutela del Estado exclusivamente a la exigencia de estándares técnicos y condiciones de seguridad —desprendiéndose de la injerencia sobre precios y volúmenes—, la industria argentina ha reactivado su apetito inversor. Se observa la incorporación de cilindros de materiales compuestos ultralivianos, la instalación de módulos de autoservicio para expendio de garrafas las 24 horas, la sustitución voluntaria de válvulas estándar por dispositivos de alta seguridad, la automatización de procesos en carruseles de llenado para reducir costos marginales y un resurgimiento de la publicidad comercial, la búsqueda de nuevos nichos y el impulso renovado al AutoGLP.
Para el sector del gas licuado en Colombia y las empresas agremiadas en GASNOVA, la ponencia de Pedro Cascales en el congreso gremial aporta una conclusión inequívoca: cuando se despejan los controles artificiales, se garantizan reglas transparentes y se respeta la correspondencia inescindible entre marca y responsabilidad operativa, la libre competencia no sólo reconstituye la rentabilidad empresarial, sino que optimiza el servicio, vigoriza la seguridad del usuario y consolida una industria energéticamente resiliente.
Posted on«La libertad de mercado genera estímulo a la inversión, rentabilidad recuperada y reglas claras. Cuando el Estado se concentra en la seguridad y en las normas técnicas y se retira de la intervención comercial, el mercado se vuelve más dinámico y competitivo». — Pedro Cascales, Presidente de CEGLA.